
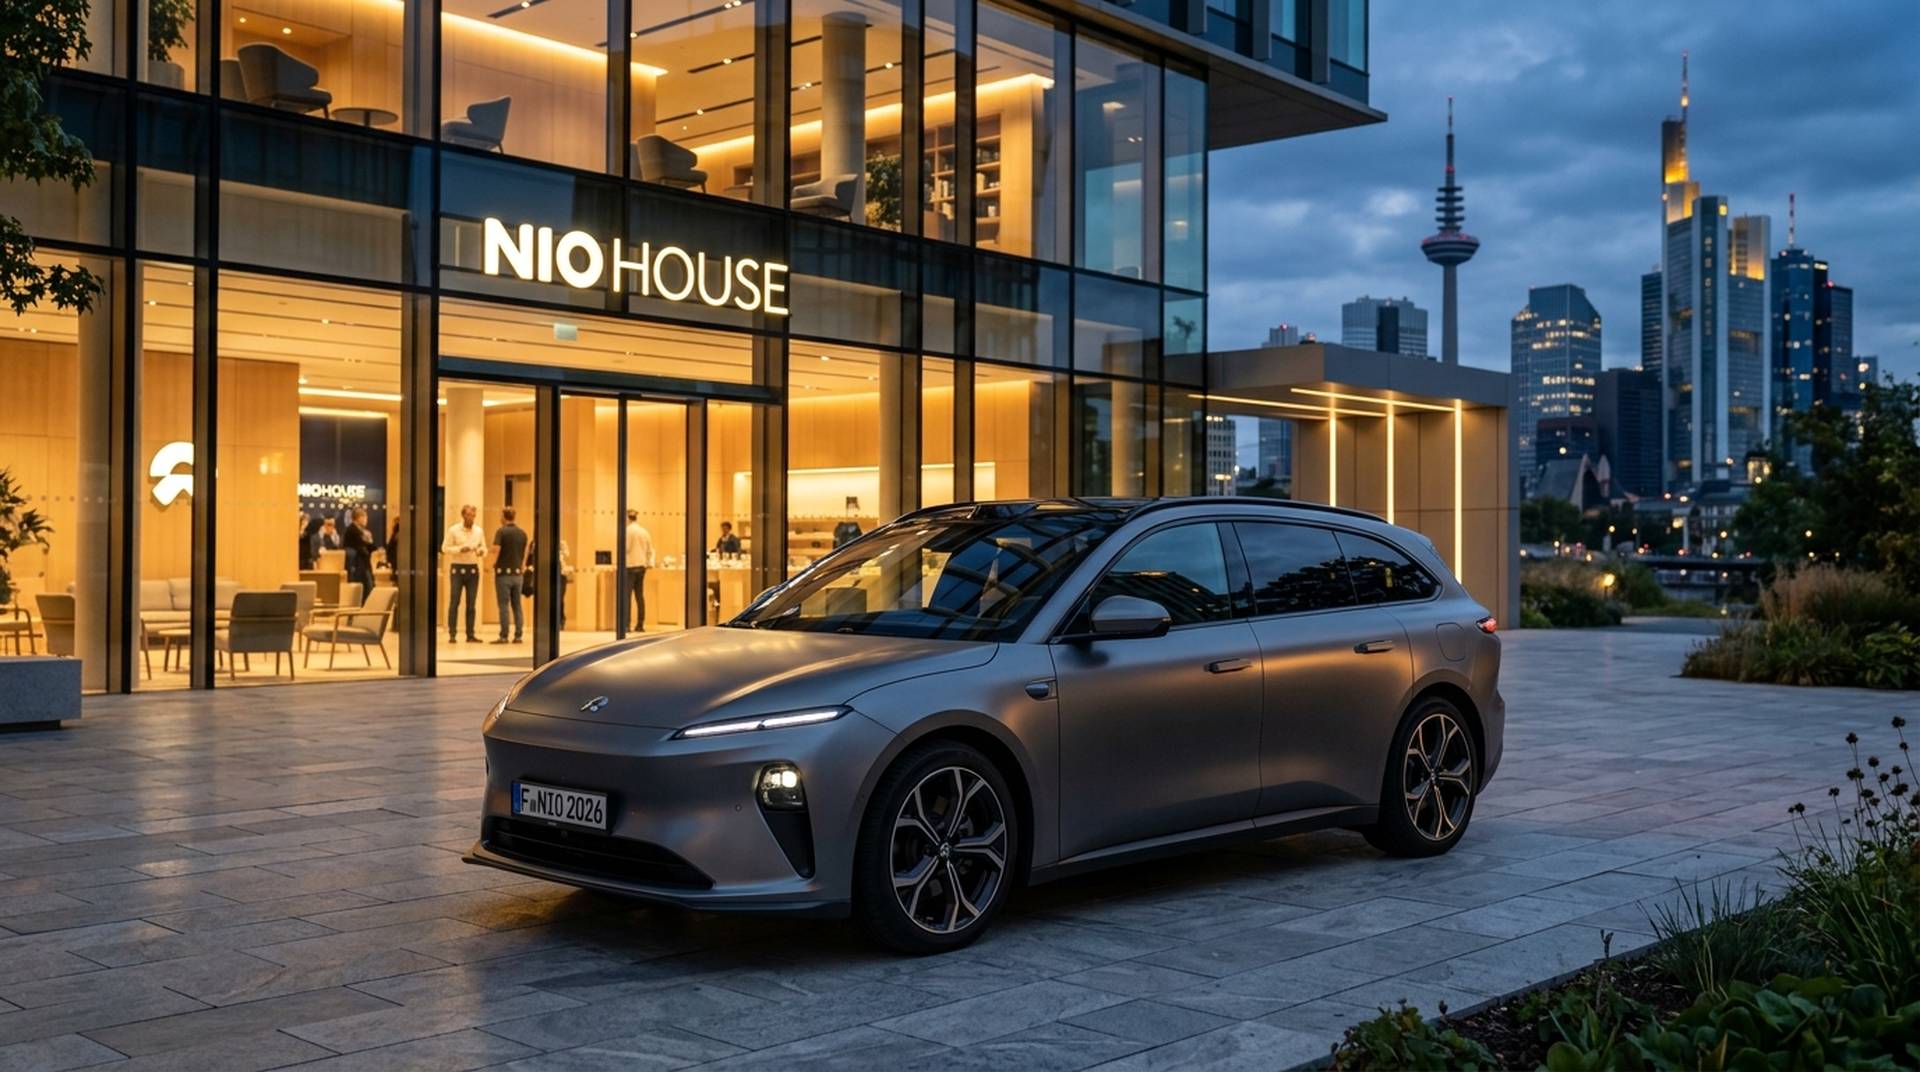
Der chinesische Premium-Elektroautohersteller Nio hat heute die mit Spannung erwarteten Geschäftszahlen für das erste Quartal des laufenden Jahres 2026 vorgelegt und damit ein düsteres Bild an die Finanzmärkte gesendet. Während die Auslieferungszahlen mit 30.053 Fahrzeugen im Rahmen der gesenkten Erwartungen lagen, offenbart der Blick auf die Profitabilität die tiefen strukturellen Herausforderungen des Unternehmens. Ein Nettoverlust von 5,18 Milliarden Renminbi (umgerechnet rund 670 Millionen Euro) bei einem Umsatz von 9,91 Milliarden RMB (ca. 1,28 Milliarden Euro) unterstreicht, dass der Weg zur finanziellen Nachhaltigkeit für Nio weiterhin steinig und vor allem extrem kapitalintensiv bleibt. Die Zahlen verfehlten die Konsensschätzungen der Analysten sowohl beim Umsatz als auch beim Ergebnis pro Aktie und schickten die Aktie im vorbörslichen Handel auf Talfahrt.
Die Analyse der Q1-Zahlen 2026 ist somit mehr als nur eine Momentaufnahme. Sie ist ein entscheidender Indikator dafür, ob Nios ambitionierte Doppelstrategie – Etablierung einer Premium-Marke mit teurem Ökosystem in Europa und gleichzeitiger Angriff auf das Volumensegment in China – überhaupt eine Chance auf Erfolg hat. Die schwindende Fahrzeug-Bruttomarge von nur noch 9,2 Prozent ist dabei ein alarmierendes Signal, das die grundlegende Profitabilität des Kerngeschäfts in Frage stellt. Pro ausgeliefertem Fahrzeug verbrennt Nio damit im ersten Quartal 2026 rein rechnerisch über 172.000 RMB (ca. 22.300 Euro). Dieser Wert verdeutlicht die enorme finanzielle Last, die auf dem Unternehmen lastet und den Druck auf das Management erhöht, endlich den versprochenen „Return on Investment“ zu liefern.
Die Cash-Burn-Maschine und der Rettungsanker aus Abu Dhabi
Die Ursachen für die anhaltend hohen Verluste sind vielschichtig, lassen sich aber auf eine Kernstrategie zurückführen: massive, ungedrosselte Investitionen in ein vertikal integriertes Technologie-Ökosystem. Allein im ersten Quartal flossen über 3 Milliarden RMB (ca. 388 Millionen Euro) in den Bereich Forschung und Entwicklung (F&E). Diese Summe finanziert nicht nur die Fahrzeugentwicklung, sondern Nios ambitionierten Versuch, sich technologisch von Zulieferern unabhängig zu machen. Konkret fließt das Geld in die Entwicklung eigener Hochleistungschips für das autonome Fahren, in das proprietäre Betriebssystem „Banyan“ und die Supercomputing-Plattform „ADAM“. Der größte Kapitalfresser bleibt jedoch der Ausbau und Betrieb des einzigartigen Batteriewechsel-Netzwerks. Jede neue Power Swap Station (PSS) der dritten Generation kostet rund 400.000 Euro und verursacht laufende Betriebs- und Personalkosten. Mit über 2.400 Stationen weltweit (der Großteil davon in China) hat Nio eine Infrastruktur geschaffen, deren Amortisation in weiter Ferne liegt.
Diese enorme Cash-Burn-Rate wäre ohne externe Geldgeber nicht aufrechtzuerhalten. An dieser Stelle wird die entscheidende Rolle von CYVN Holdings, einem Staatsfonds aus Abu Dhabi, offensichtlich. Mit zwei massiven Kapitalspritzen in den Jahren 2024 und 2025 hat CYVN insgesamt über 2,2 Milliarden US-Dollar in Nio investiert und ist damit zum größten Einzelaktionär aufgestiegen. Diese Finanzspritzen sind Nios Rettungsanker. Sie kaufen dem Unternehmen wertvolle Zeit, um seine Strategie zur Marktreife zu bringen. Für Investoren bedeutet dies jedoch auch eine massive Verwässerung ihrer Anteile und die Erkenntnis, dass Nio auf absehbare Zeit von der Gnade seiner Geldgeber aus dem Nahen Osten abhängig ist. Die Geduld dieser Investoren ist nicht unendlich, und der Druck, die Ausgaben zu kontrollieren und einen klaren Pfad zur Profitabilität aufzuzeigen, wächst mit jedem Quartalsbericht.
Warum die Bruttomarge für Nio zur Achillesferse wird
Das vielleicht alarmierendste Signal aus dem Q1-Bericht ist die Fahrzeug-Bruttomarge (Vehicle Gross Margin), die auf nur noch 9,2 % gesunken ist. Im vierten Quartal 2025 lag dieser Wert noch bei 11,9 %. Diese Kennzahl ist von entscheidender Bedeutung, da sie angibt, wie viel Nio an jedem verkauften Auto verdient, bevor die immensen Kosten für F&E, Marketing und Verwaltung (SG&A) abgezogen werden. Eine Marge von unter 10 % bedeutet, dass das Kerngeschäft kaum profitabel ist und die Deckungsbeiträge bei weitem nicht ausreichen, um die operativen Kosten zu tragen. Die Gesamt-Bruttomarge des Unternehmens, die auch andere Einnahmequellen wie die PSS-Nutzung einschließt, lag sogar nur bei 4,9 %.
Im Vergleich zur Konkurrenz wird die prekäre Lage deutlich: Tesla operiert, trotz jüngster Preissenkungen, weiterhin mit Fahrzeugmargen im Bereich von 17-19 %. Der chinesische Gigant BYD, der die gesamte Wertschöpfungskette von der Batteriezelle bis zum fertigen Auto kontrolliert, erzielt sogar Margen von über 20 %. Nios niedrige Marge ist das Ergebnis mehrerer Faktoren: Die NT2.0-Plattform ist technologisch anspruchsvoll und teuer in der Produktion. Komponenten wie der serienmäßige Lidar-Sensor und die aufwendige Sensor-Phalanx in allen Modellen treiben die Stückkosten in die Höhe. Zudem zwingt der intensive Wettbewerb in China Nio zu Rabattaktionen und Anreizen, die direkt auf die Marge drücken. Es ist ein finanzieller Kraftakt, der an die Milliardenverluste erinnert, die Tesla beim Anlauf des Cybertrucks mit seiner komplexen Edelstahl-Karosserie hinnehmen musste, nur dass es sich bei Nio um das gesamte Portfolio handelt.
Der BaaS-Traum in Deutschland: Ein teures Missverständnis?
Während das „Battery as a Service“ (BaaS)-Modell in China mit seinem dichten PSS-Netzwerk ein starkes Verkaufsargument ist, entpuppt es sich auf dem deutschen Markt zunehmend als finanzielle Hürde und strategische Fehlkalkulation. Die Idee, das teuerste Bauteil – die Batterie – aus dem Kaufpreis herauszurechnen und stattdessen zu vermieten, klingt zunächst verlockend. Doch die Realität der Kostenstruktur schreckt viele potenzielle Kunden ab. Für die kleinere 75-kWh-Batterie verlangt Nio monatlich 169 Euro, für den 100-kWh-Akku werden sogar 289 Euro fällig. Über eine typische Haltedauer von vier Jahren summieren sich die Mietkosten für den großen Akku auf stattliche 13.872 Euro. Addiert zum reduzierten Kaufpreis eines ET5 Touring (51.300 Euro) ergibt sich ein Gesamt-Invest von über 65.000 Euro – für ein Auto ohne eigene Batterie.
Dieser hohe Preis für die „Bequemlichkeit“ des Batterietauschs steht in einem krassen Missverhältnis zur verfügbaren Infrastruktur. Mit Stand Q1 2026 gibt es in ganz Deutschland nur rund 15 operierende Power Swap Stations. Für einen Fahrer in Hamburg, München oder Berlin mag dies gelegentlich nützlich sein, doch für den Großteil der deutschen Autofahrer ist die nächste PSS hunderte Kilometer entfernt. Der Hauptvorteil des BaaS-Modells, der sekundenschnelle Tausch, ist somit für die meisten Kunden rein hypothetischer Natur. Stattdessen sind sie auf konventionelles DC-Laden angewiesen, wo Nio mit einer maximalen Ladeleistung von nur 125 kW für den 100-kWh-Akku technologisch ins Hintertreffen geraten ist. Die monatliche Gebühr wird so zu einer Zahlung für eine kaum nutzbare Dienstleistung, was die Gesamtkostenrechnung (TCO) im Vergleich zu Wettbewerbern mit Batteriekauf und schnellerer 800-Volt-Ladetechnik unattraktiv macht.
Der Nio ET5 Touring im direkten Konkurrenzumfeld 2026
Um die Positionierung von Nio auf dem deutschen Markt zu verstehen, ist ein direkter Vergleich des Volumenmodells ET5 Touring mit seinen Hauptkonkurrenten im Jahr 2026 unerlässlich. Die Tabelle zeigt, dass Nio bei der reinen Hardware konkurrenzfähig ist, aber durch sein Preismodell und die unterdurchschnittliche Ladeleistung ins Hintertreffen gerät.
| Merkmal | Nio ET5 Touring (100 kWh) | Tesla Model 3 Long Range (Highland) | BMW i4 eDrive40 | Audi A4 e-tron 60 (PPE) |
| Einstiegspreis (DE, 2026) | 51.300 € + 289 €/Monat (BaaS) | ca. 57.990 € | ca. 59.800 € | ca. 59.000 € |
| Systemleistung | 360 kW / 490 PS (Allrad) | 366 kW / 498 PS (Allrad) | 250 kW / 340 PS (Heck) | 290 kW / 394 PS (Heck) |
| Batterie (netto) & Architektur | 100 kWh / 400V | ca. 79 kWh / 400V | 81,1 kWh / 400V | ca. 95 kWh / 800V |
| Max. DC-Ladeleistung | 125 kW | 250 kW | 205 kW | 270 kW |
| WLTP-Reichweite | 560 km | 629 km | 600 km | ca. 610 km |
| Kofferraumvolumen | 450 Liter | 594 Liter (+ Frunk) | 470 Liter | ca. 500 Liter |
Hoffnungsträger Onvo und Firefly: Die Flucht in den Massenmarkt
Die schwachen Margen und die Stagnation im Premium-Segment können nicht ohne den Kontext des chinesischen Heimatmarktes analysiert werden. Seit Ende 2024 tobt dort ein beispielloser Preiskampf, angeführt von BYD und Tesla. Als Marke, die sich im Segment oberhalb von 300.000 RMB positioniert hat, ist Nio in diesem Verdrängungswettbewerb gefangen. Eine Preissenkung würde das hart erarbeitete Premium-Image beschädigen, während das Festhalten an den Preisen zu sinkenden Marktanteilen führt.
Die strategische Antwort des Managements ist eine Diversifizierung durch neue Sub-Marken, eine Flucht nach vorn in den Massenmarkt. Die erste, „Onvo“ (in China als „Ledao“ bekannt), wurde kürzlich mit dem Modell L60 vorgestellt. Dieser Crossover zielt mit einem Startpreis von 219.900 RMB (ca. 28.500 Euro) direkt auf das Herz des chinesischen Marktes und den Bestseller Tesla Model Y. Um diesen Preis zu realisieren, musste Nio radikal Kosten senken: Der Onvo L60 verzichtet auf den teuren Lidar-Sensor, nutzt eine neue, kosteneffizientere Plattform und setzt auf günstigere LFP-Batterien, die unter anderem von Konkurrent BYD (via FinDreams) zugeliefert werden. Technologisch interessant ist der Sprung auf eine 900-Volt-Architektur, die extrem schnelles Laden ermöglichen soll – eine Fähigkeit, die den Nio-Modellen fehlt. Wichtig ist, dass auch Onvo-Fahrzeuge das PSS-Netzwerk nutzen können, was dessen Auslastung und Wirtschaftlichkeit verbessern soll.
Diese Multi-Marken-Strategie ist jedoch ein zweischneidiges Schwert. Sie erfordert enorme Vorab-Investitionen – genau das, was die Q1-Zahlen so negativ belastet. Eine zweite, noch günstigere Marke mit dem Codenamen „Firefly“ soll 2027 folgen und das Segment unter 200.000 RMB adressieren, auch mit einem starken Fokus auf den europäischen Markt für Kleinwagen. Der Erfolg von Onvo ist für Nio überlebenswichtig. Nur wenn diese Marke schnell hohe Stückzahlen und – anders als die Kernmarke – positive Deckungsbeiträge generiert, kann sie die teure Entwicklung und den Betrieb des Nio-Ökosystems quersubventionieren. Scheitert dieser Plan, droht die gesamte Unternehmensstrategie zu kollabieren.
Ausblick und Prognose: Was Nio für den Rest des Jahres 2026 plant
Für das zweite Quartal 2026 gibt sich Nio vorsichtig optimistisch und prognostiziert eine deutliche Steigerung der Auslieferungen auf 45.000 bis 50.000 Fahrzeuge. Dies soll durch die Einführung neuer Modelljahrgänge 2026 für die bestehende ES-, EC- und ET-Reihe sowie den beginnenden Hochlauf des Onvo L60 in China getragen werden. Doch die eigentliche Herausforderung bleibt die Profitabilität. Anhaltende Berichte in Foren über Software-Bugs im „Banyan“-Infotainmentsystem und Kompatibilitätsprobleme („Handshake-Fehler“) an Ladesäulen von Drittanbietern wie Ionity oder EnBW untergraben zusätzlich das Vertrauen in die Langstreckentauglichkeit abseits der noch dünn gesäten Power Swap Stations. Fahrer berichten zudem von überdurchschnittlich hohen Reichweitenverlusten im Winter von bis zu 35 Prozent – ein Phänomen, das die realen Betriebskosten in die Höhe treibt, wie auch eine detaillierte ADAC-Analyse zu Ladeverlusten bei E-Autos aufzeigt.
Alex Winds Fazit: Nios teurer Traum von der Profitabilität
Die Q1-Zahlen 2026 sind ein ungeschminkter Realitätscheck für Nio und seine Investoren. Das Unternehmen baut zweifellos begehrenswerte Elektroautos mit exzellenter Verarbeitungsqualität, innovativem Design und dem Alleinstellungsmerkmal des Batterietauschs. Doch die vorgelegten Zahlen beweisen, dass diese Strategie Geld in einem atemberaubenden Tempo verbrennt. Ein operativer Verlust, der mehr als die Hälfte des Umsatzes ausmacht, ist auf Dauer nicht tragbar, selbst mit einem potenten Geldgeber aus Abu Dhabi im Rücken. Nio ist gefangen in einem Dilemma: Das Premium-Image und das teure Ökosystem aus Wechselstationen und Nio Houses lassen sich nicht mit dem brutalen Preiskampf im Massenmarkt vereinbaren. Der Weg zur Profitabilität, den CEO William Li seit Jahren verspricht, bleibt auch 2026 in dichtem Nebel verborgen.
Für wen ist ein Nio im Jahr 2026 in Deutschland also eine überlegenswerte Option? Die Zielgruppe ist spitz. Es ist der technikaffine Early Adopter, der das Konzept des Batteriewechsels als ultimativen Komfortgewinn sieht – vielleicht, weil er keine eigene Lademöglichkeit zu Hause hat und die fünf Minuten an einer der wenigen PSS dem 30-minütigen Stopp am Hypercharger vorzieht. Dieser Kunde muss bereit sein, die hohen monatlichen BaaS-Gebühren als eine Art „Convenience-Abo“ für eine kaum verfügbare Dienstleistung zu akzeptieren und über die noch vorhandenen Software-Schwächen und die mäßige Ladeperformance an konventionellen Säulen hinwegzusehen. Wer nicht primär auf die Total Cost of Ownership schaut, sondern ein technologisch faszinierendes und exklusives Fahrerlebnis sucht, kann mit einem Nio glücklich werden.
Wer sollte die Finger davon lassen? Ganz klar: der pragmatische, kostenbewusste Käufer. Jeder, der eine nüchterne Excel-Tabelle zurate zieht, wird feststellen, dass das Gesamtpaket aus Kaufpreis und BaaS-Gebühren über die Jahre teurer kommt als bei den meisten direkten Konkurrenten. Fahrer, die maximale Effizienz, die besten realen Reichweiten und vor allem schnelles und zuverlässiges DC-Laden auf der Langstrecke benötigen, finden bei Tesla, Hyundai, Kia, BMW oder Audi die überlegeneren Angebote. Die finanzielle Unsicherheit des BaaS-Modells, gekoppelt an die geringe Dichte an Wechselstationen, und die hohen Versicherungseinstufungen (z.B. Typklasse 26 in der Vollkasko für den ET5) sind weitere gewichtige Argumente gegen einen Kauf für den rationalen Flottenmanager oder Familienvater.
Nio steht an einem Scheideweg, und die nächsten 18 Monate werden entscheidend sein. Der Start der Sub-Marke Onvo ist ein „Do-or-Die“-Moment. Gelingt es, mit dem L60 schnell hohe Stückzahlen und vor allem positive Margen zu erzielen, könnte die neue Marke das teure Premium-Abenteuer der Muttergesellschaft finanzieren. Scheitert dieser Plan, wird die Luft für Nio extrem dünn, und selbst die tiefen Taschen der Investoren aus dem Nahen Osten könnten sich leeren. Für den deutschen Kunden bleibt ein Nio-Fahrzeug im Jahr 2026 damit das, was es seit seinem Start ist: ein hochinteressantes Stück Ingenieurskunst, verpackt in ein Geschäftsmodell, das eine hochriskante Wette auf die Zukunft darstellt.