
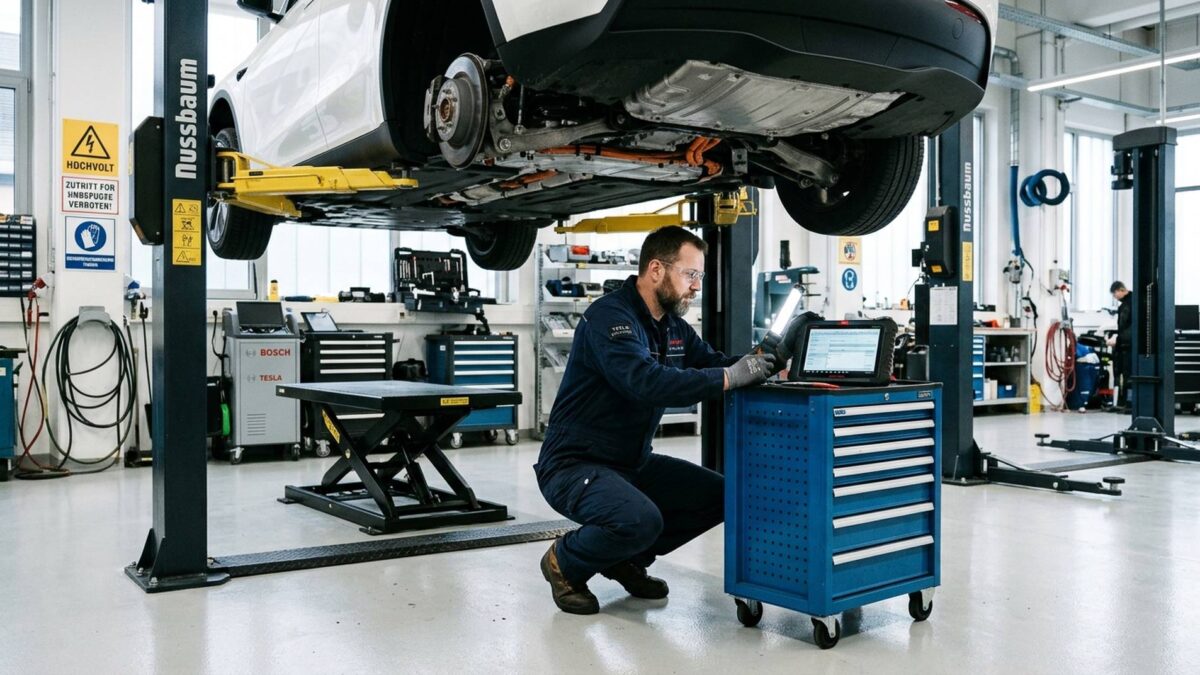
Die Kaskoversicherung für viele Elektroautos wird 2026 zum Kostenschock: Auslöser ist nicht die Unfallhäufigkeit, sondern die um dreißig bis fünfunddreißig Prozent höheren Reparaturkosten. Selbst leichte Beschädigungen am Unterboden oder der Traktionsbatterie führen in den Werkstätten zu enormen Summen.
Besonders populäre Modelle wie das Tesla Model Y oder der Polestar 2 werden in den neuen GDV-Typklassen drastisch hochgestuft, was Mehrkosten von bis zu 800 Euro pro Jahr bedeutet. Unser Praxis-Check analysiert die Hintergründe der Kasko-Explosion und zeigt, wie Halter per Sonderkündigungsrecht gegensteuern.
Bis 800 Euro Mehrkosten: Der Kasko-Dämpfer ist real
Die Briefe der Versicherer, die in diesen Wochen bei vielen E-Auto-Haltern eintreffen, haben es in sich. Für das Versicherungsjahr 2026 schnellen die Prämien für die Vollkaskoversicherung bei zahlreichen beliebten Modellen drastisch in die Höhe. Wir sprechen hier eben nicht von kleinen Anpassungen. Ein Anstieg von bis zu 40 Prozent ist keine Seltenheit und bedeutet für einen durchschnittlichen Autofahrer in Deutschland jährliche Mehrkosten von 400 bis 800 Euro. Allein für die Vollkasko.
Diese Entwicklung ist das direkte Ergebnis der jährlichen Neuberechnung der Typklassen durch den Gesamtverband der Deutschen Versicherungswirtschaft (GDV). Die Typklasse eines Autos spiegelt wider, wie viele Schäden ein Modell verursacht und – das ist der entscheidende Punkt – wie teuer deren Beseitigung ist. Bei vielen E-Autos liegt genau hier das Problem.
Die Unfallzahl ist es nicht
Räumen wir direkt mit einem Vorurteil auf: Fahrer von Elektroautos bauen nicht mehr Unfälle. Im Gegenteil. Die Statistiken des GDV belegen, dass E-Autos in der Kfz-Haftpflicht sogar 5 bis 10 Prozent seltener in Unfälle verwickelt sind. Das Problem liegt also nicht in der Schadenhäufigkeit. Es ist die schiere Höhe der einzelnen Reparaturrechnungen, die fast ausschließlich die Kaskoversicherung betrifft.
Die Zahlen der Versicherer sind eindeutig. Eine Reparatur an einem Elektroauto kostet im Schnitt 30 bis 35 Prozent mehr als an einem vergleichbaren Verbrenner. Dieses gewaltige Plus können die Versicherer nicht länger subventionieren und reichen die Kosten über die Anpassung der Typklassen direkt an die Halter weiter. Das Resultat ist paradox: Obwohl Sie als E-Auto-Fahrer statistisch sicherer unterwegs sind, zahlen Sie eine höhere Prämie.
Der 20.000-Euro-Akku: Wenn der Bordsteinrempler zum Totalschaden führt
Der mit Abstand größte und teuerste Faktor in dieser Gleichung ist die Hochvolt-Batterie. Sie ist das Herz und gleichzeitig die Achillesferse des modernen E-Autos. Auf der Hebebühne sehe ich das Dilemma beinahe täglich: Ein unglücklicher Aufsetzer auf einem Bordstein oder ein Stein, der auf der Autobahn gegen den Unterboden geschleudert wird, kann beim E-Auto den finanziellen K.o. bedeuten. Beim Verbrenner wäre das oft nur eine Delle im Schutzblech.
Der Grund: Bei vielen modernen Fahrzeugen ist der Akku ein tragendes, strukturelles Teil des Chassis. Die Herstellervorgaben sind dabei gnadenlos. Schon eine kleine Delle im Batteriegehäuse, die die inneren Zellen potenziell gefährden könnte, erzwingt aus Sicherheitsgründen oft den kompletten Austausch des gesamten Pakets. Die Kosten dafür sind exorbitant und pendeln je nach Modell zwischen 15.000 und 25.000 Euro. Ein Betrag, der bei einem drei oder vier Jahre alten Fahrzeug schnell den Restwert übersteigt. Der Wagen ist ein wirtschaftlicher Totalschaden.
Was Gigacasting & Struktur-Akku für Ihre Rechnung bedeuten
Was viele Käufer nicht wissen: Sie bezahlen mit ihren hohen Versicherungsprämien direkt für die Produktionseffizienz der Hersteller. Zwei Begriffe sind hier entscheidend: Gigacasting und Struktur-Akku.
Gigacasting, eine von Tesla populär gemachte Methode, ersetzt Dutzende verschweißte Blechteile im Vorder- oder Hinterwagen durch ein einziges riesiges Gussteil aus Aluminium. Das spart in der Fabrik Zeit und Geld. Für die Werkstatt ist es ein echtes Problem. Ein klassischer Heckschaden, der früher durch den Austausch einzelner Bleche für 3.000 Euro reparabel war, erfordert nun den Austausch des gesamten Guss-Elements. Das ist oft technisch unmöglich oder so teuer, dass es einem Totalschaden gleichkommt. Für mich ist das eine klare Sache: Hier wird das Reparaturrisiko eiskalt zum Kunden verschoben.
Der Struktur-Akku (auch Cell-to-Chassis genannt) ist die zweite Kostenbombe. Hier werden die Batteriezellen direkt in die Fahrzeugstruktur integriert und verklebt, statt sie in einem separaten, austauschbaren Modulgehäuse unterzubringen. Das spart Gewicht und erhöht die Steifigkeit. Eine Reparatur einzelner defekter Batteriemodule wird dadurch aber praktisch unmöglich. Ein kleiner Zellendefekt führt unweigerlich zum Tausch des gesamten, sündhaft teuren Bodensegments.
Hersteller wie Tesla, aber auch immer mehr chinesische Marken wie BYD, setzen voll auf diese Methoden. Sie optimieren ihre Bilanzen, während das Kostenrisiko auf den Kunden und dessen Versicherung abgewälzt wird.
Die rote Liste der Versicherer
Die Quittung für diese Entwicklung findet sich in den neuen Typklassen-Listen des GDV. Besonders hart trifft es populäre und oft geleaste Volumenmodelle, deren Unfallakten die Server der Versicherer füllen. Zu den prominentesten Verlierern gehören:
| Modell | Haftpflicht (HP) | Vollkasko (VK) 2026 | Einstufungs-Trend | Geschätzte Mehrkosten / Jahr |
|---|---|---|---|---|
| Tesla Model Y | Typklasse 20 | Typklasse 31 (Höchststufe) | +4 Klassen | +650 bis +850 € |
| Tesla Model 3 | Typklasse 19 | Typklasse 30 | +3 Klassen | +520 bis +700 € |
| Hyundai Ioniq 5 | Typklasse 18 | Typklasse 27 | +2 Klassen | +280 bis +390 € |
| Volkswagen ID.4 | Typklasse 17 | Typklasse 22 | -1 Klasse (Günstiger) | -80 bis -120 € |
| BMW iX1 | Typklasse 16 | Typklasse 23 | Stabil | ±0 € |
| Konstruktiver Grund | Modulare Akkureparatur bei VW/BMW vs. Gigacasting & Struktur-Akku bei Tesla | |||
- Tesla Model Y: Als meistverkauftes E-Auto Europas steht es unter besonderer Beobachtung. Die Kombination aus hoher Leistung, Gigacasting-Bauweise und teuren Reparaturen katapultiert es in hohe Kasko-Klassen.
- Polestar 2: Auch der schicke Schwede mit chinesischen Wurzeln wird für seine hohen Reparaturkosten abgestraft und klettert in den Typklassen nach oben.
- Hyundai Ioniq 5 / Kia EV6: Die koreanischen Bestseller sind technisch brillant, aber im Schadensfall ebenfalls teuer, was sich nun in den Prämien niederschlägt.
Eine besondere Risikogruppe stellen viele neue chinesische Marken dar. Modelle wie der BYD Seal und der MG4 locken mit attraktiven Kaufpreisen. Auch der Xpeng G9 gehört dazu. Sie werden von den Versicherern aber oft drakonisch in hohe Kasko-Klassen von 26 bis 29 eingestuft. Hier kommt zur teuren Technik oft noch eine mangelhafte Ersatzteillogistik hinzu. Ob sich diese Situation mit dem Aufbau europäischer Zentrallager in den nächsten 12 bis 24 Monaten wirklich entspannt, ist zum jetzigen Zeitpunkt noch unklar und ein Risiko, das die Versicherer direkt einpreisen.
Für die Assekuranz steht fest: Ohne bezahlbare Batteriereparaturen bleiben E-Autos in der Vollkasko ein unberechenbares Risiko.
Die Gewinner: Warum VW ID.4 und BMW iX1 günstiger werden
Es gibt sie doch, die positiven Ausnahmen. Sie beweisen, dass es auch anders geht. Eine reparaturfreundlichere Konstruktion und ein etabliertes Servicenetz zahlen sich direkt in niedrigeren Prämien aus.
Ein prominentes Beispiel ist der VW ID.4 Pure. Für das Versicherungsjahr 2026 wurde er in der Vollkasko von der Typklasse 21 auf die günstigere 20 herabgestuft. Das ist ein klares Signal. Volkswagen setzt beim MEB-Baukasten auf eine modularere Bauweise, die Reparaturen eher zulässt als die radikalen Ansätze mancher Konkurrenten. Der Akku ist hier ein separates Bauteil und nicht untrennbar mit der Karosserie verklebt.
Ähnliche Tendenzen zeigen sich bei Herstellern wie BMW. Modelle wie der BMW iX1 profitieren von der langjährigen Erfahrung des Herstellers im Karosseriebau und einem dichten Werkstattnetz. Auch wenn nicht jedes Modell sinkt, bleiben die Einstufungen hier oft auf einem berechenbareren Niveau. Diese Modelle beweisen, dass eine reparaturfreundliche Konstruktion sich direkt in den Prämien niederschlägt.
Die TCO-Rechnung kippt
Die explodierenden Kasko-Kosten haben eine gravierende Folge: Sie torpedieren die Gesamtkostenrechnung (Total Cost of Ownership, TCO) vieler Elektroautos. Der Vorteil durch die THG-Quote, die geringeren Wartungskosten und die günstigeren „Treibstoffpreise“ wird durch die Versicherungskosten teilweise oder sogar vollständig aufgefressen.
Ein günstigerer Anschaffungspreis, insbesondere bei einigen Importmarken, kann sich über eine Haltedauer von drei bis vier Jahren als Bumerang erweisen. Wenn die jährliche Versicherungsprämie 1.000 Euro höher ist als bei einem etablierten Konkurrenzmodell, sind das über vier Jahre 4.000 Euro Mehrkosten. Dieser Betrag macht den ursprünglichen Preisvorteil schnell zunichte. Käufer sollten die Versicherungskosten daher als ebenso wichtigen Faktor in ihre Kaufentscheidung einbeziehen wie Reichweite und Ladeleistung.
Ihre Checkliste gegen die Kostenfalle
Sie sind den Versicherern nicht hilflos ausgeliefert. Wenn Ihre Prämie steigt, haben Sie ein Sonderkündigungsrecht und können handeln. Ich rate Ihnen dringend, die folgende Checkliste zu nutzen, um sich für 2026 und die Zukunft bestmöglich aufzustellen:
- Sonderkündigungsrecht nutzen: Erhalten Sie eine Mitteilung über eine Beitragserhöhung, haben Sie in der Regel einen Monat Zeit, den Vertrag zu kündigen. Verpassen Sie diese Frist nicht!
- Angebote gnadenlos vergleichen: Nutzen Sie die bekannten Online-Vergleichsportale, aber holen Sie sich auch direkte Angebote von Versicherern ein, die sich auf E-Autos spezialisiert haben. Die Preisunterschiede sind enorm.
- Auf die Akku-Klausel achten: Das ist für mich der wichtigste Punkt! Suchen Sie nach Tarifen mit einer echten Allgefahrendeckung für den Akku. Diese schützt nicht nur bei Unfall, sondern auch bei Bedienfehlern, Kurzschluss oder Tierbiss. Achten Sie darauf, dass Folgeschäden mitversichert sind.
- Neuwertentschädigung prüfen: Gerade bei einem Neuwagen ist eine Klausel zur Neuwertentschädigung (oft für 12 oder 24 Monate) Gold wert. Sie schützt Sie vor dem Wertverlust bei einem frühen Totalschaden.
- GAP-Deckung bei Leasing: Wenn Sie Ihr E-Auto leasen, ist eine GAP-Deckung im Versicherungsvertrag absolute Pflicht. Sie schließt die Lücke zwischen dem Wiederbeschaffungswert und der oft höheren Restforderung der Leasinggesellschaft bei einem Totalschaden.
- Werkstattbindung kritisch sehen: Ein Tarif mit Werkstattbindung kann günstiger sein. Klären Sie aber unbedingt ab, ob die Partnerwerkstatt für die Reparatur von Hochvolt-Fahrzeugen zertifiziert ist. Sonst drohen im Schadensfall endlose Diskussionen.
Wann der Spuk vorbei sein könnte
Klar, die aktuelle Situation ist für viele E-Auto-Fahrer frustrierend. Doch es gibt begründete Hoffnung, dass wir den Höhepunkt der Kostenexplosion gerade erleben. Ich gehe davon aus, dass sich der Markt in den nächsten drei bis fünf Jahren regulieren wird. Der Reparaturmarkt für E-Autos wird reifen, freie Werkstätten werden aufrüsten und zertifizierte, günstigere Reparaturmethoden für Batterien anbieten. Das Monopol der Hersteller wird bröckeln.
Gleichzeitig wächst der Druck auf die Hersteller. Versicherungen wie die Allianz oder die HUK-Coburg sind mächtige Akteure. Sie werden ihre Schadensdaten nutzen, um reparaturunfreundliche Konstruktionen mit noch höheren Typklassen abzustrafen. Das zwingt die Hersteller zum Umdenken. Erste Reparatur-Kits für Batterien sind bereits in der Diskussion.
Die Analyse zeigt unmissverständlich: Die Kostenexplosion bei der Kasko ist ein ernstes, hausgemachtes Problem der Automobilindustrie. Sie ist kein grundsätzlicher Fehler der Elektromobilität. Als Käufer und Halter müssen Sie heute wachsamer sein als je zuvor. Schauen Sie auf die harten Fakten der Typklasse und der Reparaturfreundlichkeit. Nutzen Sie dann Ihre Macht als Kunde: Vergleichen Sie die Angebote und wählen Sie den Versicherungsschutz, der Sie wirklich vor dem 20.000-Euro-Risiko im Unterboden schützt. Nur so bleibt das E-Auto unterm Strich eine kalkulierbare Investition.
Fazit: Die teure Quittung für unreparierbare Akkus und Gigacasting
Die Kostenexplosion bei der E-Auto-Kaskoversicherung ist kein Naturereignis, sondern das Resultat einer kurzsichtigen Konstruktionspolitik. Wer Bauteile als unlösbare Gigacastings gießt und Batteriezellen strukturell verklebt, spart in der Fabrik Geld und wälzt das Reparaturrisiko voll auf die Halter und die Versicherungsgemeinschaft ab. Ein minimaler Rempler am Unterboden darf nicht automatisch den wirtschaftlichen Totalschaden bedeuten.
Halter von Tesla Model Y und Co. sollten den Beitragsbescheid zum Stichtag 30. November peinlich genau prüfen und ihr Sonderkündigungsrecht nutzen. Vergleichen Sie Angebote gezielt nach Werkstattbindungs-Tarifen und achten Sie bei neuen Policen darauf, dass Folgeschäden am Hochvolt-Akku – etwa durch Marderbiss, Überspannung oder Tierkollisionen – bis mindestens 25.000 Euro ohne Abzug „neu für alt“ mitversichert sind.