
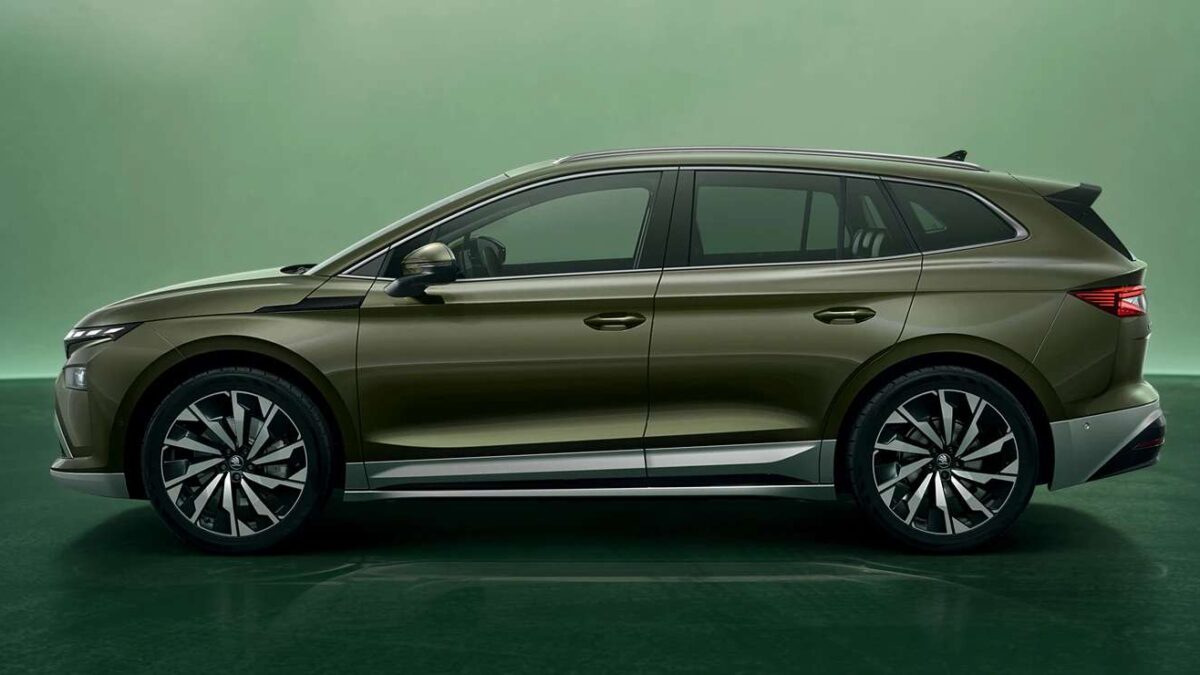
Tesla greift in Deutschland zur Brechstange. Angesichts schwindender Marktanteile und des intensiven Zweikampfs mit Konkurrenten wie dem Škoda Enyaq – der sich mit dem Model Y an der Spitze der deutschen Zulassungsstatistik ein erbittertes Kopf-an-Kopf-Rennen liefert – lockt der US-Hersteller mit einer scheinbar unwiderstehlichen Offerte: einer 0,00-Prozent-Finanzierung für sofort verfügbare Bestandsfahrzeuge des Model Y. Die Offerte ist eine eiskalt kalkulierte Operation zur Räumung der Lager, verpackt als Geschenk an die verunsicherte Kundschaft nach dem Wegfall des Umweltbonus. Bevor das umfassende „Juniper“-Facelift den Restwert der aktuellen Modelle pulverisiert, sollen die Höfe leer werden. Für Käufer birgt dieser Deal eine erhebliche finanzielle Falle.
Die Haken der Null-Prozent-Offerte
Die Offerte verspricht eine Finanzierung ohne Zinskosten, mit Raten ab 399 Euro monatlich für ein Model Y mit Hinterradantrieb, 60 kWh Brutto-Akku und 299 PS. Das Angebot gilt für alle vorkonfigurierten Varianten, die auf Halde stehen. Es gibt allerdings keine freie Konfigurierbarkeit. Kunden müssen nehmen, was auf dem Hof steht. Farbe und Felgen sind fix, die Innenausstattung ist ebenfalls nicht wählbar. Spezielle Wünsche, etwa für die Dienstwagen-Policy, sind nicht umsetzbar. In diesem Fall gelten die regulären, deutlich höheren Zinsen. Die Aktion ist ein reines Abverkaufsinstrument für Lagerware.
Die Kalkulation mit 399 Euro monatlich basiert oft auf einer maximalen Laufzeit und einer hohen Schlussrate. Das Kleingedruckte offenbart dann, ob am Ende eine teure Anschlussfinanzierung oder die Zahlung einer hohen Restsumme den Vorteil zunichtemacht. Kaufpreis und Zinsen sind eben nur ein Teil der Gleichung. Die Gesamtkostenrechnung (TCO) wird von anderen Posten wie Wertverlust und Versicherung dominiert.
Versteckte Kosten bei Versicherung und Akku
Die Versicherungseinstufung des Model Y in Deutschland ist exorbitant hoch. Während ein Škoda Enyaq oder VW ID.4 in moderaten Typklassen rangieren, treibt die Vollkasko-Prämie für den Tesla die jährlichen Betriebskosten empfindlich in die Höhe. Über eine typische Haltedauer von vier Jahren kann dieser Nachteil allein den Zinsvorteil der Finanzierung bereits spürbar aufzehren. Das ist ein Kostenfaktor, der in den Marketing-Unterlagen von Tesla ja geflissentlich unerwähnt bleibt.
Ein differenzierter Blick lohnt beim Akku der Basisversion des Model Y: Hier kommt ein robuster Lithium-Eisenphosphat-Speicher (LFP) mit rund 57,5 kWh Nettokapazität zum Einsatz. Der handfeste Vorteil im Pendleralltag: LFP-Zellen können bedenkenlos regelmäßig auf 100 Prozent geladen werden (455 km WLTP), während Hersteller bei NMC-Akkus wie im Enyaq 85 für den täglichen Zyklus ein 80-Prozent-Limit empfehlen (~61,6 kWh nutzbar). Zwar reagiert die LFP-Chemie empfindlicher auf Frost, Teslas automatische Vorkonditionierung via Navigationsziel bringt den Akku vor dem Ladestopp jedoch zuverlässig auf Temperatur, sodass 10 auf 80 Prozent in 22 bis 25 Minuten nachgeladen sind. Auf winterlichen Langstreckenetappen spielt der Škoda Enyaq 85 dennoch seine Trümpfe aus: Mit 77 kWh Nettokapazität bietet er schlicht mehr Puffer für lange Autobahnfahrten, erkauft sich diese Reichweite allerdings mit einem höheren Leergewicht und Anschaffungspreis.
Das Juniper-Risiko als programmierter Wertverlust
Das mit Abstand größte finanzielle Risiko für Käufer der aktuellen Aktion ist das bevorstehende Facelift mit dem Codenamen „Juniper“. Es ist ein offenes Geheimnis in der Branche, dass die überarbeitete Version des Model Y in den nächsten Monaten in die Showrooms rollt. Der Erwerb eines Bestandsfahrzeugs bedeutet den Kauf eines technologischen Auslaufmodells. Modellpflegen bringen üblicherweise handfeste technische Verbesserungen mit sich, darunter effizientere Antriebe und eine optimierte Software, oft auch neue Komfortmerkmale und eine verbesserte Materialanmutung im Innenraum. Sobald das Juniper-Modell verfügbar ist, wird der Wertverlust der „alten“ Generation überproportional hoch ausfallen. Der Gebrauchtwagenmarkt preist solche Technologiesprünge brutal ein. Der vermeintliche Zinsvorteil wird durch den rapiden Wertverfall mehr als kompensiert. Für mich ist das der entscheidende Punkt: Man finanziert ein Auto, dessen bilanzielle Abschreibung bereits am Tag der Zulassung vorprogrammiert ist.
Was den Enyaq zum Maßstab macht
Ein direkter Vergleich der Gesamtkosten entlarvt die Tesla-Offerte. Während die 0,00 % Zinsen auf den ersten Blick unschlagbar wirken, muss man sie gegen die Leasing- und Finanzierungsangebote der Konkurrenz stellen. Diese beinhalten oft Servicepakete. Zudem profitieren Käufer von günstigeren Versicherungseinstufungen und einem stabileren Restwert. Für den VW ID.4 sind zum aktuellen Zeitpunkt keine finalen, vergleichbaren Konditionen für ein 2026er-Modell im Rahmen einer Aktion zertifiziert, weshalb hier eine direkte Gegenüberstellung unterbleibt. Dies unterstreicht eine aktuelle Unsicherheit in der Preisstrategie von Volkswagen, die für Käufer eine Planung erschwert.
| Merkmal | Tesla Model Y (Basis) | Škoda Enyaq 85 | VW ID.4 (2026) |
|---|---|---|---|
| Listenpreis (UVP) | 44.990 € (Aktions-Bestand ab ca. 38.000 €) | 50.990 € | n.b. |
| Kofferraumvolumen | 854 – 2.158 l (+ 117 l Frunk) | 585 – 1.710 l (kein Frunk) | n.b. |
| Finanzierung (Beispiel) | 0,00 % eff. Jahreszins | übliche Marktkonditionen | n.b. |
| Akku | 60 kWh (brutto, LFP) | 77 kWh (netto, NMC) | n.b. |
| Reichweite (WLTP) | 455 km | 582 km | n.b. |
| Max. DC-Ladeleistung | 170 kW | 185 kW | n.b. |
| Ladezeit (10-80 %) | ca. 25 min | 26 min | n.b. |
| Anhängelast (gebremst) | 1.600 kg | 1.000 kg | n.b. |
| Vollkasko-Typklasse (GDV) | sehr hoch | moderat | n.b. |
Die Analyse der reinen Zahlen zeigt: Der Preisvorteil des Tesla schmilzt bei genauer Betrachtung. Der Enyaq 85 bietet für seinen Mehrpreis einen größeren Akku mit höherer Reichweite. Er lädt zudem schneller und profitiert von einer deutlich günstigeren Versicherungseinstufung. Rechnet man den Wertverlust durch das anstehende Juniper-Facelift mit ein, könnte die Tesla-Finanzierung über die Haltedauer sogar teurer werden als ein konventionell finanziertes Konkurrenzmodell.
Im praktischen Alltag setzt der Škoda Enyaq eigene Akzente. Zwar muss er sich beim reinen Ladevolumen dem Model Y geschlagen geben – der Tesla bietet üppige 854 bis 2.158 Liter Gepäckraum plus einen praktischen 117-Liter-Frunk, während der Enyaq auf 585 bis 1.710 Liter ohne vorderen Kofferraum kommt –, punktet dafür aber bei traditionellen Tugenden. Die Verarbeitungsqualität und Geräuschdämmung im Innenraum des überarbeiteten Enyaq wirken spürbar solider und gediegener als im aktuellen Model Y. Die Bedienung über den Touchscreen wird im Tschechen durch eine ergonomische Tastenleiste für Kernfunktionen und ein eigenständiges Fahrerdisplay ergänzt. Bei der zertifizierten Anhängelast dominiert wiederum der Amerikaner: Während der heckgetriebene Enyaq 85 auf 1.000 kg limitiert ist, darf das Model Y RWD offiziell homologierte 1.600 kg an den Haken nehmen – ein spürbarer Praxisvorteil für Gespannfahrer.
Ein Deal, der sich für die meisten nicht rechnet
Die Null-Prozent-Finanzierung von Tesla ist ein spürbarer Kompromiss. Der Deal zielt auf eine sehr spitze Zielgruppe: Käufer, die sofort ein Fahrzeug benötigen, keine Sonderwünsche bei der Konfiguration haben und planen, das Auto langfristig zu halten.
Für diese Nische spielt der drohende Wertverlust tatsächlich eine untergeordnete Rolle. Der Cashflow-Vorteil durch die zinslose Rate ist real.
Für die überwältigende Mehrheit der Privat- und Dienstwagenkunden, die auf Gesamtkosten (TCO) und Werterhalt achten, ist der Deal aus meiner Sicht ein klarer Fehler. Man bindet sich an ein Auslaufmodell und nimmt einen massiven, absehbaren Wertverlust in Kauf, der den Zinsvorteil zunichtemacht. Die Konkurrenz, allen voran der Škoda Enyaq 85, bietet für einen auf den ersten Blick höheren Preis ein technologisch reiferes Gesamtpaket. Es ist zudem im Unterhalt günstiger und erweist sich als wertstabiler. Die vermeintliche Abkürzung über die Null-Prozent-Finanzierung entpuppt sich als teurer Umweg.
Das eigentliche Risiko ist bilanzieller Natur: Wer heute einen Model Y aus dem Bestand finanziert, sichert sich zwar einen kurzfristigen Zinsvorteil, kauft aber faktisch einen erheblichen, prognostizierbaren Wertverlust mit ein, der allein binnen der ersten 12 Monate nach der Markteinführung des Juniper-Facelifts eintreten wird. Diese Wette auf die Vergangenheit kann kaum aufgehen.