
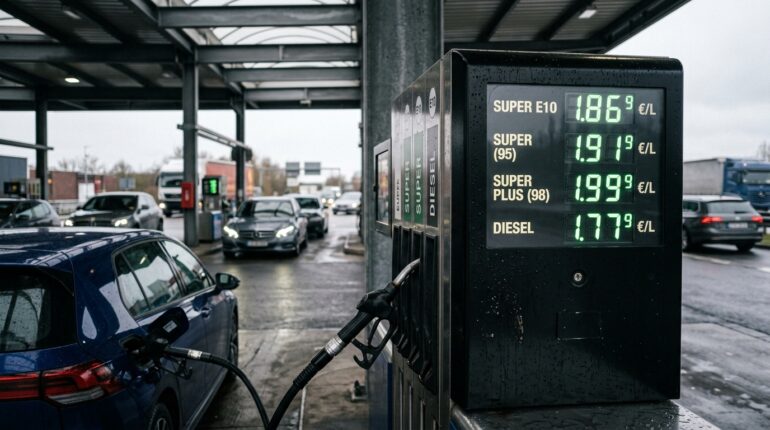
Anmerkung der Redaktion: Dieser Artikel ist eine politische und wirtschaftliche Analyse der zukünftigen Kraftstoffpreise durch den europäischen Emissionshandel (ETS-2). Er ist kein Fahrzeugtest. Eventuell verknüpfte Fahrzeug-Metadaten sind irrtümlich und für diesen Beitrag nicht relevant.
An den deutschen Zapfsäulen sind die Preise für Benzin und Diesel 2026 bereits hoch, doch die nächste Stufe ist terminiert: Ab 2027 startet der neue europäische Emissionshandel für Verkehr und Gebäude (ETS-2) und beendet die Ära politisch gedeckelter Kraftstoffpreise. In Ministerien wird deshalb seit Monaten eine Zahl diskutiert: drei Euro pro Liter. Lange als Panikmache abgetan, zeigt die Analyse der neuen Marktmechanismen, dass dieses Szenario erschreckend realistisch ist. An die Stelle staatlicher Preisdämpfung tritt die reine Logik des Börsenhandels.
Von Berlin nach Leipzig: Der CO2-Preis wird zur Börsenware
Das Grundprinzip des ETS-2 ist, dass für CO2-Emissionen bezahlt werden muss. Die entscheidende Änderung liegt im Mechanismus: Statt eines staatlich festgelegten Preises pro Tonne CO2 werden die Verschmutzungsrechte, die Zertifikate, künftig an der Börse frei gehandelt. Die „Inverkehrbringer“ von Kraftstoffen, also die Mineralölkonzerne, müssen für jede Tonne CO2 ein Zertifikat ersteigern.
Die Gesamtmenge dieser Zertifikate wird von der EU künstlich verknappt, um die Klimaziele zu erreichen.
Ein sinkendes Angebot bei nur langsam fallender Nachfrage führt unweigerlich zu einem steigenden Preis. Bislang garantierte der nationale Brennstoffemissionshandel (BEHG) mit seinem politisch fixierten CO2-Preis eine gewisse Planbarkeit. Dieser deutsche Alleingang war als Brückenlösung konzipiert und wird 2027 durch den ungleich volatileren, gesamteuropäischen ETS-2 ersetzt. Die Preisbildung verlagert sich damit endgültig von Berlin an die Energiebörse EEX in Leipzig.
Die unkalkulierbare Komponente im Spritpreis
Der Preis an der Zapfsäule besteht aus dem reinen Produktpreis sowie der Energie- und Mehrwertsteuer. Bislang kam der CO2-Preis als kalkulierbare Schicht obendrauf. Ab 2027 wird diese Schicht zu einem variablen, an der Börse ermittelten Aufschlag. Jede geopolitische Krise und jede Spekulationswelle am Emissionsmarkt wirkt sich damit unmittelbar auf den Endpreis aus.
Das eigentliche Risiko ist die Höhe dieses neuen CO2-Aufschlags. Ein extrem hoher Zertifikatspreis könnte den Aufschlag allein in die Nähe von einem Euro pro Liter treiben. Kombiniert mit einem hohen Rohölpreis rückt die 3-Euro-Marke dann in den Bereich des Möglichen. Als Blaupause dient der bereits etablierte Emissionshandel für die Industrie (ETS-1), wo in der Vergangenheit bereits erhebliche Preisspitzen erreicht wurden. Ein extremer Preis wäre zwar nicht der Normalfall, dient aber als Indikator für die mögliche Volatilität, wenn externe Schocks auf einen künstlich verknappten Markt treffen.
Besonders kritisch ist die Lage für Dieselfahrer und die Logistikbranche. Ein Liter Diesel emittiert mehr CO2 als ein Liter Superbenzin, weshalb jeder Preisanstieg pro Tonne CO2 bei Diesel stärker durchschlägt. Für Speditionen und Handwerksbetriebe wird der ETS-2 zu einem massiven, kaum kalkulierbaren Kostenfaktor, den sie an die Endverbraucher weitergeben werden.

Das gebrochene Klimageld-Versprechen
Die Politik hat die soziale Sprengkraft dieser Entwicklung erkannt. Seit Jahren wird die Auszahlung eines „Klimageldes“ versprochen, um die Einnahmen aus der CO2-Bepreisung pauschal an die Bürger zurückzugeben. Passiert ist bis heute nichts. Die technischen Hürden für einen direkten Auszahlungsmechanismus erwiesen sich als zu hoch – oder der politische Wille war eben doch zu gering. Für mich ist das ein klares Politikversagen. Man hat ein Instrument zur Verteuerung geschaffen, ohne das versprochene Korrektiv auch nur ansatzweise rechtzeitig umzusetzen. Die Belastung an der Zapfsäule ist ab 2027 hingegen garantiert.
Ganz schutzlos ist der Markt dem Preisanstieg aber nicht ausgeliefert. Die EU hat einen Stabilitätsmechanismus vorgesehen: Überschreitet der Zertifikatspreis eine definierte Schwelle, können zusätzliche Zertifikate aus einer Reserve den Preis dämpfen. Die Wirksamkeit dieser Notbremse ist jedoch fraglich. Die genauen Bedingungen für ihre Auslösung sind zum Zeitpunkt der Veröffentlichung noch nicht final kommuniziert, was die Unsicherheit erhöht. Viele Energieexperten gehen davon aus, dass der Mechanismus den Anstieg allenfalls verlangsamen, ihn aber wohl kaum stoppen kann.
Fazit: Ein unkontrolliertes Experiment mit Ansage
Die abstrakten Zahlen werden für jeden Autofahrer zu einer sehr konkreten monatlichen Mehrbelastung. Besonders hart trifft es Pendler und Familien im ländlichen Raum, die zwingend auf das Auto angewiesen sind. Eine Verdopplung des CO2-Preisanteils führt zu jährlichen Mehrkosten, die schnell hunderte oder bei Vielfahrern sogar tausende Euro erreichen können. Das ist Geld, das die finanzielle Belastungsgrenze vieler Haushalte schlicht sprengen wird.
Die 3-Euro-Marke ist keine Frage des Ob mehr, sondern nur noch des Wann und unter welchen Umständen sie fällt. Ein Zusammentreffen von hohen Rohölpreisen mit einem panischen ETS-2-Markt macht dieses Szenario erreichbar. Ich sehe hier die reale Gefahr, dass die Politik die Kontrolle über den Spritpreis an einen Marktmechanismus delegiert, dessen Volatilität sie selbst fürchtet, aber nicht mehr steuern kann. Die versprochenen Kompensationen wie das Klimageld sind nicht einsatzbereit. Autofahrer ohne realistische Alternative zum Verbrenner tragen damit das volle Risiko eines ungesteuerten Marktmechanismus. Die Preissetzung für Mobilität verlagert sich damit endgültig vom Berliner Regierungsviertel an die Leipziger Energiebörse.